任何行业的底层发展逻辑,
说到底,都是生产资料与生产力之间的相互促进关系,
地产行业同样逃不开这个规律。
但是回望上一轮地产的高速发展周期,
在“做规模,加杠杆”的理念指引下,
很多那个阶段成长起来的房企,形成了很明显的发展惯性:
重拿地、轻产品。
不少房企把土储规模、城市版图扩张当成最重要的胜负手,一门心思追逐生产资料,拼命囤地冲规模,
反而把生产力,也就是房子本身的产品打磨放到了次要位置。
行业的发展,既看到短期增长,也见证长期主义。
作为长期主义标杆房企的中海,
就在上一个高增速周期,保持住了一份难得的清醒。
中海用一条“优质土储+高品质产品”的两手抓战略,
一方面积极的布局核心城市的优质生产资料,一方面用持续升级的产品力兑现品质,
既不随大流乱铺摊子,也不赌行情盲目拿地,
坚持优先锁定城市核心地段的优质地块,拿到地之后沉下心打磨项目,
一边持续做优土储底盘,
一边不停迭代产品,靠着这套均衡的开发模式,稳稳的穿越周期。
随着828新政落地,
地产旧的游戏规则被打破,现房时代正式登场,
行业的竞争逻辑也发生了新的改变。
中海抓住这一次政策切换的时间窗口,
完成新一轮核心城市的战略落子,正式开启新周期的领跑。
02
新政之后,
伴随着现房销售对开发周期和自有资金能力的全新要求,
其实在土拍市场上,
产生了新的观望情绪,很多房企选择先停下来看一看,暂缓拿地的脚步。
但是对趋势的判断,中海有着作为长期主义房企的考量,
反而利用这样的土拍窗口期,出手干脆利落,
在不到一个月之内,完成一轮“能级高、落点准、质量硬”的集中补仓。
8月31日,上海真如之心。
中海砸下150.19亿,拿下新政之后上海总价最高的地块,
作为真如副中心仅剩的一块核心留白用地,这个计容建面接近40万方的城市更新巨舰,
涵盖了住宅、商业、办公和一栋220米的城市地标。
这意味着,这将是中海未来5年城市更新的标杆作品,打造真如片区乃至上海的新城市封面。
9月2日,西安曲江。
中海以25.26亿元总价和40.03%的溢价率,布局曲江一期。
作为稀缺的改善板块,这块楼面价15067元/㎡的地块,将诞生代表曲江乃至整个改善楼市的新作品,进一步夯实中海在西安高端改善赛道的话语权。
9月4日,沈阳浑南。
这一次中海以5.41亿元底价拿地,没有追高。
但这块容积率只有1.0‑1.1的低密改善土地,
却有着优质的城市配套,能够有机会扛起下一个供应周期的低密改善新标杆。
9月10日,深圳福田。
这个中海足足厮杀了257轮的竞价,用超过125%溢价率和25.5亿元总价,成为新政之后深圳名副其实的新地王。
除了溢价率高,这个新地王在剔除配建之后住宅楼面价突破10.3万/㎡,直接刷新福田年度的溢价记录,成为中海深耕深圳核心CBD顶豪市场的全新风向标。
9月21日,上海黄浦。
中海在一个月内,在上海连落两子,以38.88亿底价拿下上海内环绝版顶豪用地。
在本身就属于存量极少的上海内环,中海的强势落子,补齐了中海在上海内环顶豪的产品拼图,也站稳了上海高端改善新的风向标位置。
前后二十多天时间,上海、深圳、西安、沈阳四座城市,连续五次出手,
中海累计拿地金额超过228亿元,以高效和精准的布局登顶年度拿地金额榜的首位。
站在旁观者的视角,很容易解读成逆市激进、大举扫货。
但如果把中海的财务状况、产品储备和长期规划放在一起看就会明白:
这并不是赌一把行情的豪赌,
而是看懂现房时代的变化之后,提前布下的一盘长远棋局。
03
为什么中海,敢在这个节点果断出手?
所有拿地动作的原点,
还是中海足够扎实的财务底盘,这是中海最核心的护城河。
翻开2026年的中海中报,几组数据其实很能说明问题:
账面货币资金1211亿元,手里的现金储备十分充裕;
净借贷比率27.2%,债务水平放在国内房企当中属于第一梯队;
平均融资成本低至2.76%,持续处在行业最低那一档;
同时守住标普、惠誉双A‑的国际信用评级,国内能够长期维持这个评级的房企并不多。
现房时代最大的改变,就是开发周期拉长,资金沉淀的时间随之变长,经营容错空间被进一步压缩。
正是靠着这套健康的财务底色,
中海不用靠加杠杆搏机会,而是可以依托稳健的财务底盘从容出手,完成更加“优质、优价”的新增土储布局。
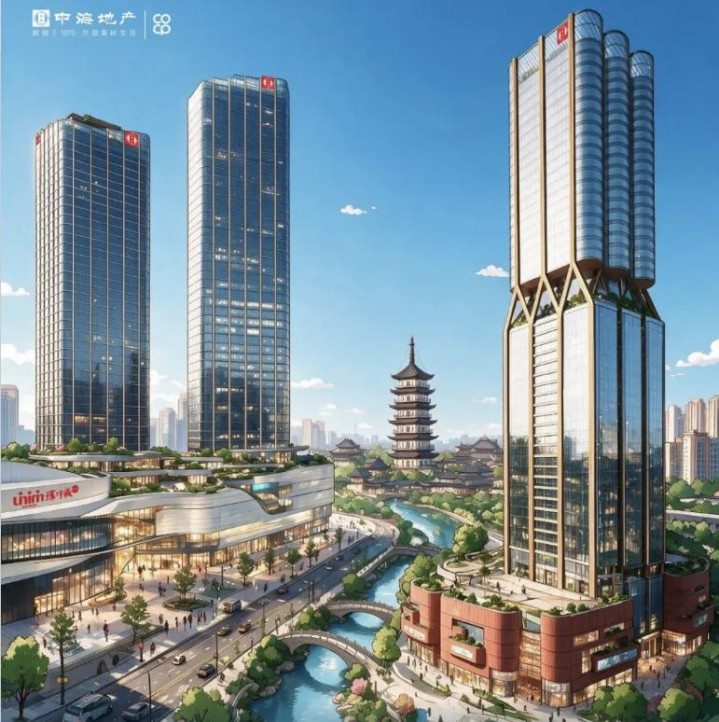
除了稳健的财务底盘,
同样托住中海信心的,是近年来持续上行的销售基本盘。
回顾2024年、2025年和2026年上半年,
自身权益占比高的中海,已经实现了权益销售金额的三连冠。
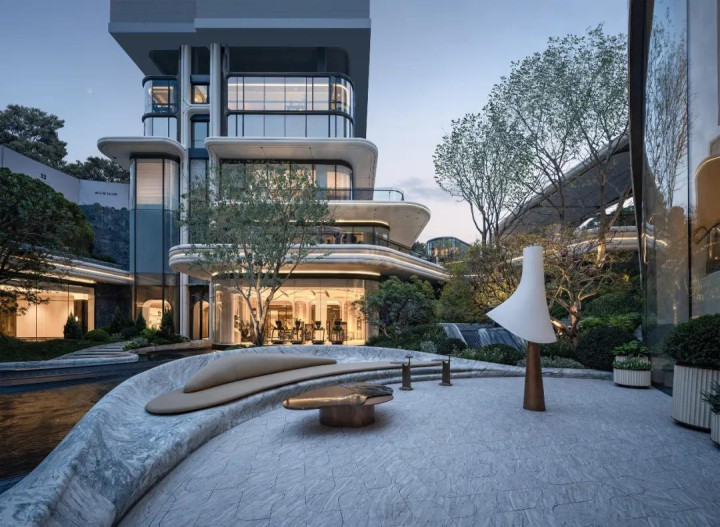
不只是总榜单上的领跑,
中海在北京、上海、广州、深圳、杭州这些一线与强二线城市,
通过深耕和聚焦,在这些核心城市牢牢站稳了头部阵营的位置,
不仅进一步支撑起中海头部房企的市场占位,
也印证了中海的市场影响力和客户满意度。
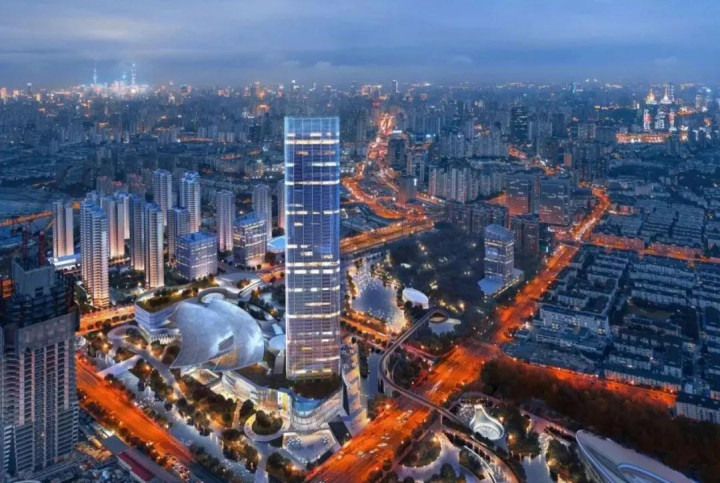
04
在新的行业发展周期,
财务底盘解决了“有没有钱拿地”,
销售底盘验证了来自市场和购房者的认可度,
但一块地最终能走到什么高度,决定权落到“产品力”手上。
因为土储只是生产资料材料,
想要把优质地块转化成市场认可的标杆项目,终究要靠作为生产力的产品打造能力,来完成土地和项目的价值兑现。
近年来,
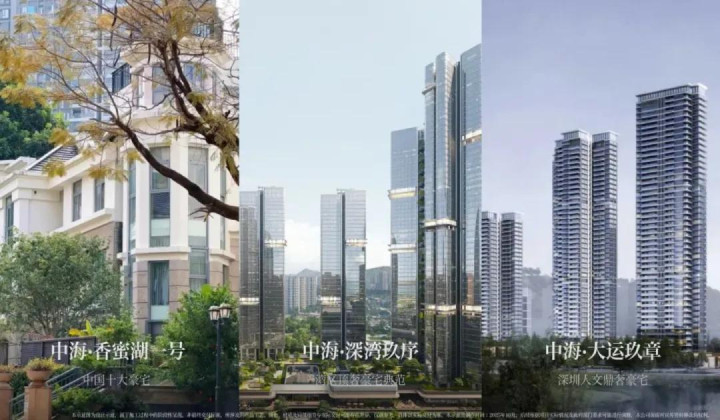
中海已经完成了基于“中海好房子”产品标准的持续迭代,
基于客户人居需求的更私密、更专属、更智慧、更美学、更贴心、更具持久价值的多维产品规划,
中海把室内空间、社区景观、归家动线、社群运营、物业服务整合到一起,搭建一套完整的人居解决方案。
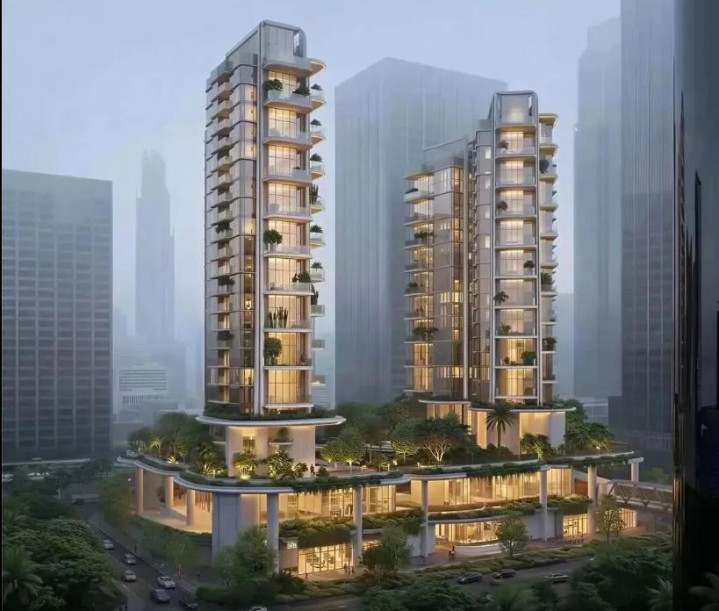
在高标准产品力的基础上,中海在去年年底推出了新的「萬方安和」产品系,
从高阶精英家庭,到普通的三代同堂,涵盖客户全家庭成长周期和不同层级的改善需求。
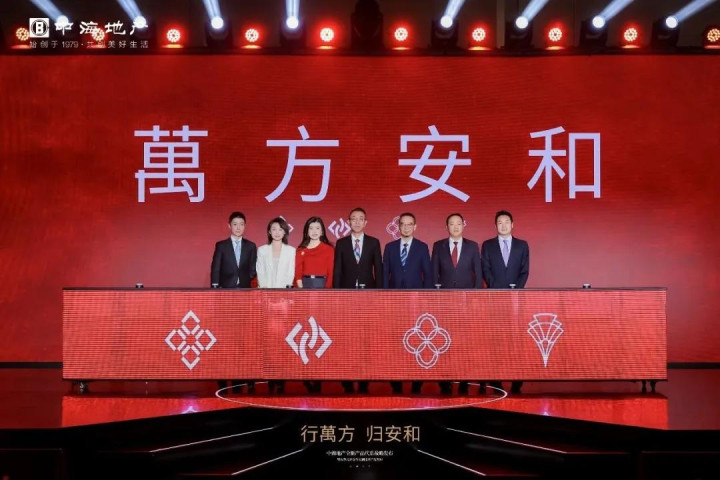
就在上半年,中海在北京、上海、深圳的“安澜北京”、“安澜上海”和“安缇深圳”三大标杆,
以及在广州的广府萬宸、杭州的万潮玖序等项目完成了体系化的落地,也分别取得了从产品力到销量的双线领跑。
这些标杆项目的成功,打通了中海从土储到项目实现的体系化闭环,
也为这一轮刚刚拿下的五宗新地和即将开发的土储,
提供了可参照的成功路径。
04
借助窗口期,中海完成了关键的土储布局,
但是回头看中海近年来的发展之路,
会发现中海已经通过连续几年持续深耕核心城市,完成了全面的换仓和聚焦。
2024年,中海全年拿出806亿元投向土储,一线城市权益投资占比接近80%,优先完成了核心城市的占位;
到了2025年,中海继续加码,用924.2亿元的权益地价拿下35幅优质地块,
其中北上广深杭州这类核心城市拿地占比接近75%,城市集中度进一步拉升。
截至2026年6月30日,中海土储建面约2207万方,其中一线加上强二线占比已经突破85%。
还有一个很关键的细节:
这一大批的存量土储,大多是828新政落地之前获取的。
也就意味着未来1‑2年还可以继续滚动开发、持续供货。
接下来整个行业很有可能会迎来一段特殊的阶段:
不少房企会陷入“有地不能马上卖”的供货真空,
而中海凭借提前布局换来的高质量土储,
稳稳拿住供货的基本盘,在新周期的供应竞争当中,占据先手。
05
这一轮集中拿地,
并不是中海孤立的短期爆发,而是一整套体系化的组合拳。
以稳健的财务底盘充当压舱石,
扛住现房模式更长的开发与资金沉淀周期;
抓住828新政带来的窗口期,
精准补仓,继续扩充一线、强二线的优质土地资产;
依托过去两年沉淀下来的高能级存量土储,守住现房时代的供货基本盘;
持续收拢战线,资源进一步向高能级城市倾斜,博取土地长期的价值溢价;
最后通过「萬方安和」产品系的承接落地,完成从拿地到人居交付的高质量开发闭环。
这既是一家财务底盘稳健房企的短期爆发,
也是一家长期主义房企的长期主义布局。
中海靠着这套完整的能力体系,完成新周期的蓄力与领跑。
行稳致远,未来可期。
全文完!
盈辉优配提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
推荐资讯