2026年8月28日,住房和城乡建设部、自然资源部、国家金融监督管理总局联合印发《关于完善商品房销售制度的通知》,把现房销售推到了行业改革的台面上。
同一天,中国人民银行与国家金融监督管理总局配套发出改革完善房地产信贷管理的指导意见,个人住房贷款的最长年限从原本的30年拉到了40年。
过了一个月零一天,也就是2026年9月29日,财政部、中国人民银行、国家金融监督管理总局再联合发文,宣布自2026年10月1日起对符合条件的居民购房贷款给予年化1个百分点的中央财政贴息,政策期暂定一年。
把这三份文件拼在一起看,不是一次简单的救市,更像是把过去二十多年商品住宅那套玩法做了一轮系统性的翻新。
国家统计局在2026年8月17日公布的最新数据里,2026年7月全国70个大中城市新建商品住宅销售价格的同比降幅已经收到了近两年来的较低位,上海、杭州、成都等城市新房价格环比仍在小幅走高。
数据和政策两边一对照,很多人心里才隐隐摸到那层意思:所谓房价的大局定下来,不是一句“涨”或“跌”能收尾的事,而是整个市场的规则正在换一本。
而在这本新规则里,中国城镇家庭大约有一半左右,都要正面碰上三道难关。
一、挂牌有价无市,脱手这关最磨人
楼市走到今天,最直观的一个变化就是房子不再是说卖就能卖出去。
类似的案例在今年并不少见,二手房市场正在经历一轮前所未有的供给扩容。
住房和城乡建设部多次公开披露的口径里,全国既有建筑面积已经越过了800亿平方米这个关口,其中建成年限在二十年以上的住宅占比接近四成。
这意味着挂在网上的二手房源池子,比以往任何一个阶段都要深。
对那些指望“卖掉旧的、买上新的”的改善型家庭而言,一头卡住,整条链条就动不了。
有的父母本来想把郊区的大三居换成子女学校附近的小户型,房子挂了大半年没谈成一个像样的意向,孩子新学期的通知书却已经在手里。
有的夫妻看中了心仪楼盘的最后一两套,交完定金等着旧房回款,中介那边却迟迟拉不来一个愿意接盘的买家。
房屋从过去那种随手挂牌、几周脱手的流动资产,悄悄转成了一种半流动、甚至需要慢慢等待的大额商品。
这种节奏错位最伤的,不是账面上的差价,而是家庭正常生活节奏被硬生生拉长。
过去那套换房公式里的“几个月”,现在普遍要留出半年到一年的时间窗。
学区落位、老人就近照料、工作调动安家,统统要跟着这个窗口往后挪。
能不能提前做好缓冲,和房子最后卖多少钱比起来,有时候更让一家人安心。
二、月供日日照收,收入涨跌不等人
房贷从来就不是一个只看数字的事。
把30年的住房贷款最长年限延长到40年,这项变化在2026年8月28日两部门发文时就已经写进了纸面,不少商业银行从9月中旬开始陆续落地操作。

拉长年限,表面上月供轻了,拆开看,总利息抬高了,还款周期也横跨了更多的职业变动节点。
40年意味着一个三十岁买房的年轻人,可能要还到七十岁,中间要经历行业调整、岗位变化、家庭开支起落的次数,比过去那30年要多出一截。
西南财经大学中国家庭金融调查与研究中心此前发布的报告里有个结构性数字一直被反复引用,中国城镇居民家庭的负债里,与住房相关的那一块长期占比在五成以上。
这类情形放在双职工家庭里,就是一份工资兜生活、一份工资扛按揭的典型组合。
收入曲线平稳的时候看不出什么,一旦一方岗位出现变动,现金流立刻紧绷。
再把孩子的学费、兴趣班、父母的医保自费部分、长辈们偶尔的住院开销叠加进去,账本会被压得很薄。
2026年9月29日新出的贴息政策,覆盖范围被明确限定在首套住房、建筑面积不超过120平方米、总价不超过150万元的家庭,年化贴息一个百分点,政策试行一年。
贴息的意图很清楚,就是把真金白银用在刚需人群身上。
但政策归政策,对于那些购房总价远超150万元门槛的大城市家庭,这项补贴帮不上太多忙,月供还是要按合同条款月月走账。
这一关躲不过去,只能靠家庭把自己的现金流账先盘得明明白白,留出至少六到十二个月的应急池。
三、持有年年花钱,老房未必能躺赚
房子以前被不少人默认是“买了就放着”的生息资产,现在越来越像一件要持续喂养的物件。
水电、物业、取暖、维修基金续筹,这些只是明账。
真正让业主头疼的,是住宅随着使用年限上去之后,逐步集中到期的那些隐性账单。
电梯更换、外墙渗水、消防整改、给排水管道老化,这些共用部位的维修一旦超出住宅专项维修资金的承担能力,摊到每户头上的那一笔不是小钱。
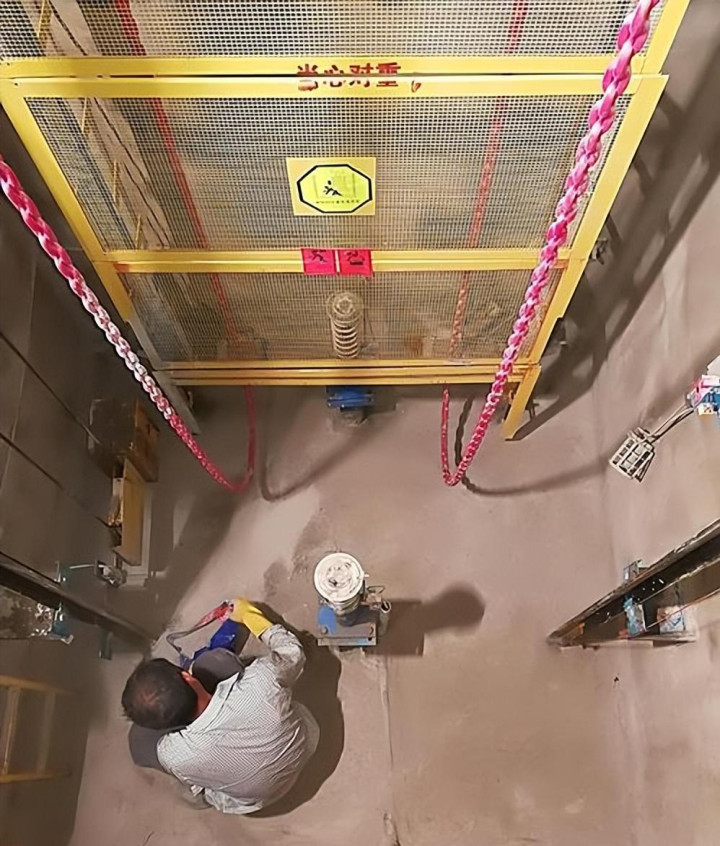
中国人民银行主管的《中国金融》等刊物多次刊发的研究里都提到了相近的判断,大量住宅正在集中进入结构、管线、保温、抗震的中后期维护窗口。
对于那些买房是为了出租的年轻人而言,账算得更现实。
租金这几年基本没涨多少,空置期动辄一到两个月,中介费、家电家具折旧、偶尔的翻新投入一起摊进去,剩下的净收益率往往比当初盘算得要薄。
和这股持有端的压力同时出现的,还有新房供给侧那一波质量门槛的抬升。
杭州市住房保障和房产管理局在2026年10月15日联合多个部门发布的本地实施细则里,把这项改革的操作口径摆得很细。
2026年8月28日之后新出让的商品住宅用地,杭州原则上优先采用现房销售,确需预售的,单体建筑的主体结构必须先封顶,现房销售的定金上限被压到了总价的5%,购房款全额进监管专户。
杭州是继北京、上海、广州、武汉、天津之后,第六个落地地方细则的城市。
同一份文件里,杭州还把住房公积金在家庭装修环节的提取额度上限提高到了25万元,多子女家庭的融资额度放到了120%。
细则后面藏着一个很直白的意思:新房这头的交付质量门槛在抬高,老房那头如果长期疏于维护,二者在同一张谈判桌上,竞争力就会被一点点拉开。
对普通家庭来说,这不是什么坏事,而是一次提醒。
房子已经不再是放在那里就能自动升值的商品,它需要家庭每年投入一笔预算,用来覆盖持有成本和日常养护。
账本上得给房子单开一行,心里才有数。
把三道难关串在一起看
把前面讲的三件事归拢到一张纸上看,脉络就清晰起来了。
房价的大局并不是定在了某一个点位,而是定在了一个方向。
过去那种高周转、靠预售、押升值的旧模式,正在往稳供给、重交付、看居住属性的新模式切换。
国家统计局在2026年8月17日披露的数据里,2026年7月全国新建商品住宅销售价格环比降幅已经收到了近期的较低区间,一线城市分化依旧明显。
2026年9月15日到9月20日的六天里,北京一口气有八个住宅项目拿到预售证,9月19日一天就有三个新盘同时开盘,其中位于通州九棵树板块的湖映天青当天售罄。
数据搁在那里,告诉大家的信息是,政策组合拳正在起作用,但起作用的方式不是全盘拉涨,而是把真正有竞争力的产品、真正有刚需支撑的区位先托住。
对于普通家庭而言,大家关心的从来都不是统计公报里那几个百分点的小数位,而是手里那套房未来能不能顺利卖出去、每个月的按揭能不能稳稳当当交上、长线持有的那些杂七杂八账单能不能承担得住。
认清自己家庭处在哪个阶段,比反复盯着涨跌更有用。
买得起只是第一步,稳得住才是真正的护城河。
房子保不保值,不是衡量一个家庭过得好不好的唯一标尺。
真正托住一户人家的,始终是现金流不断裂、生活节奏不被硬生生打乱的那种踏实。
把这个底色守住,三道难关也就能一道一道过去。
盈辉优配提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
推荐资讯